
Kernsanierung oder Schönheitsreparatur? Was steuerlich wirklich zählt
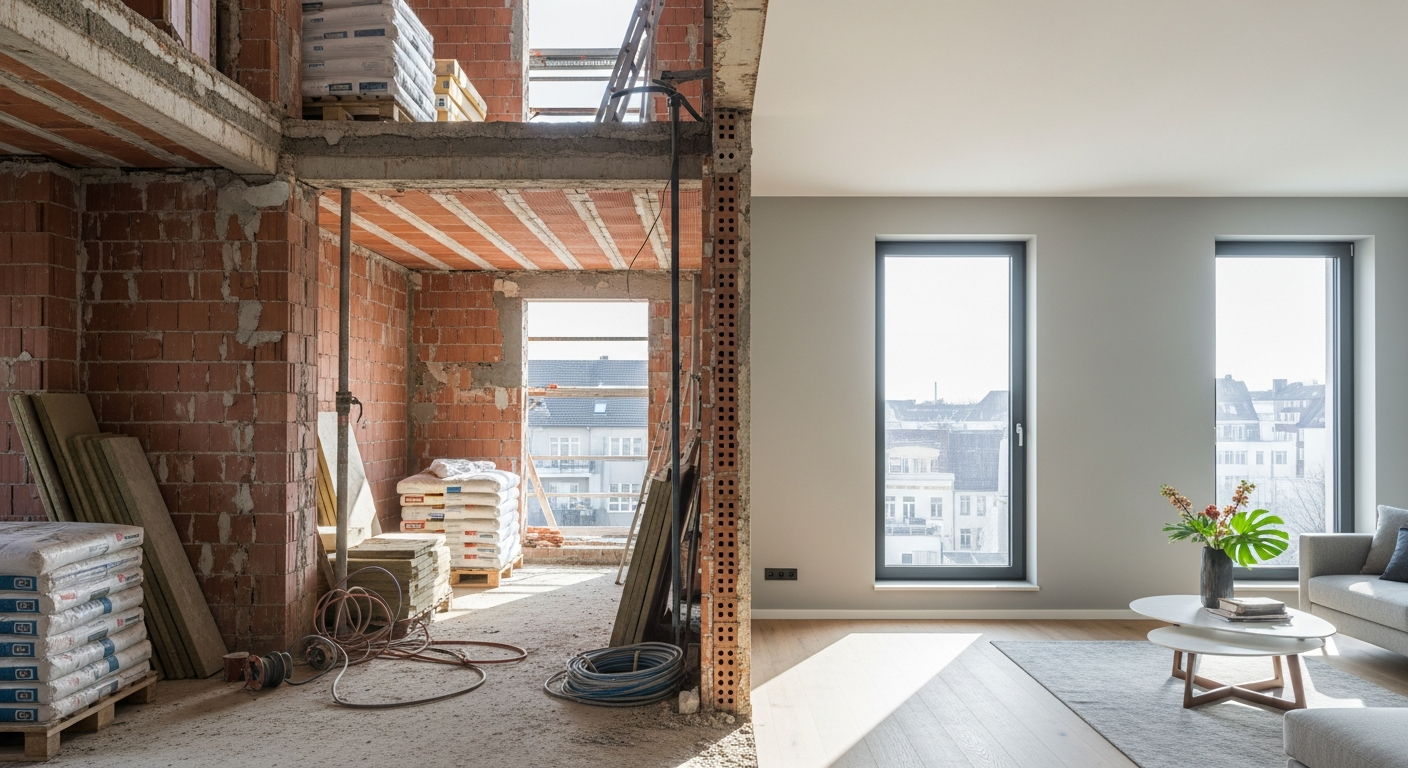
Im Zusammenhang mit der AfA-Optimierung ist die Abgrenzung zwischen Kernsanierung und Schönheitsreparatur von zentraler Bedeutung.
Schönheitsreparaturen
Umfassen typischerweise Malerarbeiten, Bodenbelagserneuerungen oder den Austausch einzelner Sanitärobjekte. Diese Maßnahmen verbessern das Erscheinungsbild und häufig auch die Vermietbarkeit, greifen jedoch nicht in die tragende Gebäudestruktur ein.
- Malerarbeiten
- Bodenbelagserneuerung
- Einzelne Sanitärobjekte
- Tapeten, Anstriche
Kernsanierung
Liegt vor, wenn wesentliche Bestandteile des Gebäudes umfassend erneuert werden – mit Eingriff in die tragende bauliche Substanz.
- Tragwerk und Dachkonstruktion
- Fassade inkl. Wärmedämmung
- Vollständige Leitungsinfrastruktur
- Grundlegende energetische Ertüchtigung
Entscheidend ist jedoch ein häufig missverstandener Punkt:
Auch bei einer Kernsanierung wird nach Maßgabe der Immobilienwertermittlungsverordnung (ImmoWertV) regelmäßig nicht das Jahr der Kernsanierung als fiktives Baujahr angesetzt.
Der Sicherheitsabschlag nach ImmoWertV
Bewertungspraktisch wird in der Regel ein Sicherheitsabschlag von etwa 10 % der Gesamtnutzungsdauer berücksichtigt. Das bedeutet: Das sogenannte fiktive Baujahr liegt typischerweise sechs bis acht Jahre vor dem Jahr der Kernsanierung.
Beispielrechnung: Kernsanierung 2005
| Parameter | Wert |
|---|---|
| Kernsanierung abgeschlossen | 2005 |
| Gesamtnutzungsdauer (MFH) | 70 Jahre |
| Sicherheitsabschlag (10 %) | 7 Jahre |
| Fiktives Baujahr (2005 − 7) | 1998 |
| Bewertungsstichtag | 2026 |
| Gebäudealter ab fiktivem Baujahr | 28 Jahre |
| Vorläufige RND (70 − 28) | 42 Jahre |
| Ergebnis | Keine Gleichstellung mit Neubau |
Beispielrechnung zur Veranschaulichung. Tatsächliche Werte hängen vom konkreten Objekt und weiteren Modernisierungsmaßnahmen ab.
Dieser Abschlag dient der sachgerechten Berücksichtigung, dass selbst bei sehr umfangreichen Sanierungsmaßnahmen regelmäßig nicht sämtliche Bauteile vollständig erneuert werden. Häufig verbleiben Teile der tragenden Konstruktion, Mauerwerksstrukturen oder andere konstruktive Bestandteile im Ursprungszustand.
Würde das Sanierungsjahr vollständig als neues Baujahr angesetzt, wäre das Objekt bewertungsrechtlich einem Neubau gleichzustellen. Dies ist jedoch nur dann gerechtfertigt, wenn tatsächlich eine vollständige Neuerrichtung im Sinne eines Ersatzneubaus vorliegt.
Besonderheit: Altbauten und Vorkriegsimmobilien
Gerade bei sehr alten Immobilien – insbesondere aus der Vorkriegszeit – ist das Thema besonders relevant. Nicht selten erfolgte nach Kriegsschäden ein Wiederaufbau unter Einbeziehung vorhandener Tragstrukturen oder Gebäudeteile. Auch hier ist eine differenzierte Betrachtung erforderlich: Ein Wiederaufbau oder eine Kernsanierung bedeutet nicht automatisch, dass die wirtschaftliche Lebensdauer einem Neubau entspricht.
Was wirklich entscheidet
Für die steuerliche Beurteilung im Rahmen einer Restnutzungsdauerermittlung ist daher nicht allein die Bezeichnung „Kernsanierung" maßgeblich, sondern der tatsächliche bauliche Umfang und die substanzielle Erneuerungstiefe.
Die sachverständige Einordnung erfordert bautechnisches Verständnis ebenso wie fundierte Kenntnisse der Bewertungsgrundsätze nach ImmoWertV.
Thomas Martin
Geschäftsführer · zertifizierter Sachverständiger für Immobilienbewertung
Potenzial Ihrer Immobilie prüfen
Auch nach einer Sanierung kann eine verkürzte Restnutzungsdauer vorliegen. Kostenlose Ersteinschätzung – in 2 Minuten erfahren Sie, ob sich ein Gutachten für Ihre Immobilie lohnt.