EIGENTUMSWOHNUNG · BJ. 1963
Heiligenhaus

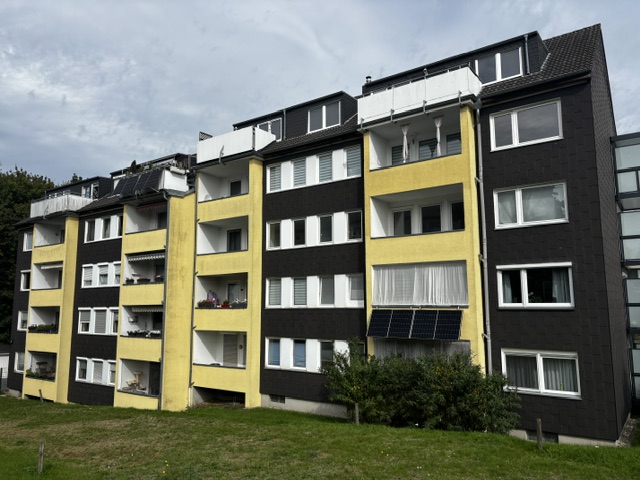
Heiligenhaus · Baujahr 1963
Eigentumswohnung
- Baujahr 1963
- Tatsächliche Restnutzungsdauer: 25 Jahre
- AfA von 2,0 % auf 4,0 %
Zum Nachweis einer kürzeren tatsächlichen Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG
✓ DIN EN ISO/IEC 17024 zertifiziert
✓ Mit ö.b.u.v. Bausachverstand
✓ 100 % Geld-zurück-Garantie
✓ Bundesweit zu fairen Preisen
Zum Nachweis einer kürzeren tatsächlichen Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG
KOSTENLOSE ERSTANALYSE
Immobilienart auswählen und in ca. 2 Minuten Ergebnis erhalten.
FÜR VERMIETER & IMMOBILIENEIGENTÜMER
Als Vermieter können Sie gegenüber dem Finanzamt eine kürzere tatsächliche Nutzungsdauer Ihrer Immobilie nachweisen. Sie sind nicht zwingend an die typisierte Nutzungsdauer gebunden.
Wir erbringen den Nachweis für Sie.
Mit einem fachlich begründeten Nutzungsdauergutachten weisen wir die tatsächliche Nutzungsdauer Ihrer Immobilie nach. Eine kürzere Nutzungsdauer kann Ihre jährliche Gebäude-AfA erhöhen – und damit Steuerlast reduzieren und Liquidität schaffen.
Wir prüfen vorab, ob ein Gutachten für Ihre individuelle Ausgangssituation sinnvoll ist.
Immobilienbewertung kombiniert mit technischem Bausachverstand und persönlicher Vor-Ort-Besichtigung.
Auch bei Rückfragen des Finanzamts begleiten wir Sie und unterstützen bei der fachlichen Begründung.
Wird die verkürzte Nutzungsdauer vom Finanzamt final nicht anerkannt, erhalten Sie Ihr Geld zurück.*
PRAXISBEISPIELE
Konkrete Beispiele zeigen, wie eine kürzere Nutzungsdauer die jährliche AfA erhöhen kann.
Wie sich eine kürzere tatsächliche Nutzungsdauer auf die jährliche AfA auswirken kann – anhand konkreter Praxisbeispiele.
IHRE IMMOBILIE
Mit wenigen Objektangaben erhalten Sie eine erste Einschätzung.
FÜR VERMIETER & IMMOBILIENEIGENTÜMER
Ob sich ein Nutzungsdauergutachten wirtschaftlich lohnt, hängt von Ihrer steuerlichen Ausgangslage und der tatsächlichen Restnutzungsdauer Ihrer Immobilie ab. Unsere kostenlose Erstanalyse gibt Ihnen dazu eine erste Orientierung.
AfA-Potenzial unverbindlich prüfen

SCHRITT 1 · IHRE AUSGANGSLAGESCHRITT 1 · DEINE AUSGANGSLAGE
NEUERWERB
AfA-Potenzial von Beginn an prüfen.
BESTAND
Auch nach Jahren kann sich eine Prüfung noch lohnen.
ERBE / SCHENKUNG
Verbleibende AfA-Basis und bisherige Abschreibung individuell prüfen.
ÄLTERE IMMOBILIE
Alter, Modernisierung und technischer Zustand können für die tatsächliche Nutzungsdauer relevant sein.
AfA-Potenzial von Beginn an prüfen. Eine kürzere tatsächliche Nutzungsdauer kann die jährliche Abschreibung erhöhen.
Auch nach Jahren kann sich die Prüfung lohnen. Entscheidend ist insbesondere das noch vorhandene AfA-Volumen.
Bei unentgeltlicher Übertragung wird die bisherige AfA grundsätzlich fortgeführt. Deshalb ist der verbleibende abschreibbare Gebäudeanteil besonders wichtig.
Gebäudealter, Bausubstanz, technischer Zustand und Modernisierungen können auf eine kürzere tatsächliche Nutzungsdauer hindeuten.
Schäden, Verschleiß und begrenzte technische Nutzungsdauern von Bauteilen können die Gesamtbeurteilung beeinflussen.
Eine Beurteilung des noch unsanierten Zustands kann sinnvoll sein. Der Zustand zum maßgeblichen Stichtag sollte nachvollziehbar dokumentiert werden.
SCHRITT 2 · IHRE AFA-BASIS
Entscheidend ist nicht nur die mögliche Nutzungsdauer, sondern auch der noch abschreibbare Gebäudeanteil.
01KAUF
Neu erworbener Gebäudeanteil
Ausgangsbasis
02BESTAND
Abhängig von bisheriger Abschreibung
verbleibendes AfA-Volumen
Schematische Darstellung · abhängig von Haltedauer und bisheriger Abschreibung
03ERBE / SCHENKUNG
AfA-Historie wird berücksichtigt
individuell zu ermitteln
Die bisherige AfA-Historie wird fortgeführt.
Gut zu wissen: Auch bei länger gehaltenen Immobilien kann sich eine Prüfung noch lohnen.
SCHRITT 3 · OBJEKTPRÜFUNG
Wir ermitteln die tatsächliche Nutzungsdauer anhand der individuellen Eigenschaften und des technischen Zustands Ihrer Immobilie.
BAUJAHR
Alter & Ausgangszustand
MODERNISIERUNG
Umfang & Zeitpunkt
BAUSUBSTANZ
Zustand & Defizite
TECHNISCHE PRÜFUNG
Bauteile & Nutzungsdauern
GESAMTWÜRDIGUNG
Sachverständige Einordnung
ERGEBNIS
Als Grundlage für die steuerliche Geltendmachung einer möglicherweise höheren AfA.
SCHRITT 2 · AFA-BEMESSUNGSGRUNDLAGE
Schauen Sie auf Ihre AfA-Bemessungsgrundlage: Wie viel vom Gebäudeanteil ist noch abschreibbar? Dieser verbleibende Anteil ist die steuerliche Basis für das mögliche AfA-Potenzial.
01KAUF
Ausgangsbasis
Die AfA startet auf Basis des neu erworbenen Gebäudeanteils.
02BEREITS IM BESTAND
verbleibendes AfA-Volumen
Schematische Darstellung · abhängig von Haltedauer und bisheriger Abschreibung
Je länger die bisherige Haltedauer, desto wichtiger wird die noch vorhandene Bemessungsgrundlage.
03ERBE / SCHENKUNG
individuell zu ermitteln
Die bisherige AfA-Historie wird fortgeführt.
Bei unentgeltlicher Übertragung werden AfA-Historie und verbleibende Bemessungsgrundlage geprüft.
Gut zu wissen: Auch bei länger gehaltenen Immobilien kann sich eine Prüfung noch lohnen.
SCHRITT 3 · OBJEKTPRÜFUNG
Im Gutachten wird geprüft, ob die tatsächliche Restnutzungsdauer des Gebäudes von der typisierten Nutzungsdauer abweicht und eine höhere AfA möglich ist.
BAUJAHR
Alter und Ausgangszustand
MODERNISIERUNG
Umfang und Zeitpunkt
BAUSUBSTANZ
Zustand, Schäden und Defizite
TECHNISCHE PRÜFUNG
Bauteile und technische Nutzungsdauern
GESAMTWÜRDIGUNG
Sachverständige Einordnung
ERGEBNIS
Steuerliche Ausgangslage und sachverständig ermittelte Restnutzungsdauer bestimmen gemeinsam das mögliche AfA-Potenzial.
AUCH RÜCKWIRKEND PRÜFBAR
Ein Gutachten kann auch den Zustand zu einem früheren maßgeblichen Stichtag beurteilen. Ob dies steuerlich berücksichtigt werden kann, hängt vom Veranlagungsstand ab.
BESONDERHEIT EIGENTUMSWOHNUNG
Nicht nur die Wohnung zählt: Dach, Fassade, Leitungen und andere gemeinschaftliche Bauteile beeinflussen die Beurteilung der Restnutzungsdauer.
Mit wenigen Angaben erhalten Sie eine erste Einschätzung, ob ein relevantes AfA-Potenzial bestehen könnte.
Kostenlos · unverbindlich · ca. 2 Minuten
WIE WIRD DIE TATSÄCHLICHE NUTZUNGSDAUER BEURTEILT?
Baujahr und Modernisierungen sind Ausgangspunkte. Entscheidend ist die sachverständige Gesamtbetrachtung.
SCHRITT 1
Modellannahme nach ImmoWertV: 80 Jahre Gesamtnutzungsdauer.Modellannahme nach ImmoWertV: 80 Jahre Gesamtnutzungsdauer. Je nach Einzelfall kann über die Ermittlung des objektspezifischen Gebäudestandards eine abweichende Gesamtnutzungsdauer fachlich hergeleitet werden. Für die hier verwendete Modellrechnung bleiben 80 Jahre maßgeblich. Der rechnerische Ausgangswert ergibt sich aus: Restnutzungsdauer = Gesamtnutzungsdauer − Gebäudealter. Die tatsächliche Nutzungsdauer wird anschließend am Objekt geprüft.Dieser Wert ist nur der Ausgangspunkt der weiteren objektspezifischen Beurteilung.
SCHRITT 2
Zustand, Technik, Modernisierungen und weitere Einflüsse werden geprüft.
SCHRITT 3
Technische, wirtschaftliche und rechtliche Einflussfaktoren werden zusammengeführt und objektspezifisch gewürdigt.
PUNKTERASTERMETHODE · IMMOWERTV
Umfang und Zeitpunkt von Modernisierungen fließen in die Bewertung ein.
MODERNISIERUNGSGRAD
Die Punkte fließen in die modellhafte Ermittlung der Restnutzungsdauer ein. Das Ergebnis wird anschließend objektspezifisch sachverständig gewürdigt.
Bis zu 90 % der Gesamtnutzungsdauer; rechnerisch wird ein fiktives Baujahr ermittelt (Kernsanierungsjahr abzüglich 10–20 % der GND).
klärt auf!Ablauf & Prozess
Von der kostenlosen Erstanalyse bis zum fertigen Nachweis für das Finanzamt – digital, transparent und persönlich begleitet.
Zum Festpreis beauftragen und Unterlagen digital übermitteln.
Besichtigung und fachliche Würdigung durch Sachverständige.
Fertiges Nutzungsdauergutachten als Nachweis erhalten.
Persönlich. Kompetent. An Ihrer Seite.
Wir begleiten Sie von der ersten Prüfung bis zum fertigen Nutzungsdauergutachten. Die persönliche Vor-Ort-Besichtigung ermöglicht eine fundierte Beurteilung von Bausubstanz, Modernisierungszustand und technischem Zustand.
Die sachverständige Würdigung erfolgt durch DIN EN ISO/IEC 17024 zertifizierte Expertise und wird bei technischen Fragestellungen durch Bausachverstand ergänzt.
Erfahrenes TeamImmobilienbewertung und Bausachverstand
NachvollziehbarAuf aktueller gesetzlicher Grundlage
Persönliche BegleitungVon der Erstprüfung bis zur Einreichung
* Es gelten die Garantiebedingungen. Die Garantie bezieht sich auf das rechnerisch ermittelte AfA-Potenzial und nicht auf die Anerkennung durch das Finanzamt oder eine bestimmte individuelle Steuerersparnis.
In der Regel 5–7 Werktage
Nach Besichtigung und vollständigem Eingang der Unterlagen. · Express innerhalb von 3 Werktagen möglich.
Transparente Festpreise
Alle Preise inkl. MwSt. und Vor-Ort-Besichtigung.
Eigentumswohnung
inkl. MwSt.
inkl. MwSt.
2–4 Wohnungen im selben Haus
Preis je Wohnung inkl. Innen- und Außenbesichtigung, sofern alle Wohnungen an einem Tag besichtigt werden können.
inkl. MwSt.
inkl. MwSt.
Einfamilienhaus / Reihenhaus / Doppelhaushälfte
inkl. MwSt.
inkl. MwSt.
Mehrfamilienhaus bis 400 m²
inkl. MwSt.
inkl. MwSt.
Mehrfamilienhaus 400–1.000 m²
inkl. MwSt.
inkl. MwSt.
Mehrfamilienhaus 1.000–2.000 m²
inkl. MwSt.
inkl. MwSt.
Mehrfamilienhaus über 2.500 m²
inkl. MwSt.
inkl. MwSt.
Expressbearbeitung
Garantierte Fertigstellung innerhalb von 3 Werktagen nach erfolgter Objektbesichtigung und vollständigem Vorliegen der erforderlichen Angaben und Unterlagen. Bei einer von uns zu vertretenden Überschreitung erstatten wir den Expresszuschlag.
Eigentumswohnung
NRW
949 €
inkl. MwSt.
Deutschlandweit
1.049 €
inkl. MwSt.
2–4 Wohnungen im selben Haus
NRW
729 €
inkl. MwSt.
Deutschlandweit
849 €
inkl. MwSt.
Preis je Wohnung inkl. Innen- und Außenbesichtigung, sofern alle Wohnungen an einem Tag besichtigt werden können.
Einfamilienhaus / Reihenhaus / Doppelhaushälfte
NRW
1.029 €
inkl. MwSt.
Deutschlandweit
1.129 €
inkl. MwSt.
Mehrfamilienhaus bis 400 m²
NRW
1.249 €
inkl. MwSt.
Deutschlandweit
1.349 €
inkl. MwSt.
Mehrfamilienhaus 400–1.000 m²
NRW
1.499 €
inkl. MwSt.
Deutschlandweit
1.599 €
inkl. MwSt.
Mehrfamilienhaus 1.000–2.000 m²
NRW
1.859 €
inkl. MwSt.
Deutschlandweit
1.959 €
inkl. MwSt.
Mehrfamilienhaus über 2.500 m²
NRW
2.149 €
inkl. MwSt.
Deutschlandweit
2.249 €
inkl. MwSt.
Expressbearbeitung
Fertigstellung innerhalb von 3 Werktagen*
+299 €
Gutachtenpreise
Alle Beträge inklusive MwSt.
Eigentumswohnung
NRW
949 €
inkl. MwSt.
Deutschlandweit
1.049 €
inkl. MwSt.
2–4 Wohnungen im selben Haus
Preis je Wohnung inkl. Innen- und Außenbesichtigung, sofern alle Wohnungen an einem Tag besichtigt werden können.
NRW
729 €
Deutschlandweit
849 €
Einfamilienhaus / Reihenhaus / Doppelhaushälfte
NRW
1.029 €
inkl. MwSt.
Deutschlandweit
1.129 €
inkl. MwSt.
Mehrfamilienhaus bis 400 m²
NRW
1.249 €
inkl. MwSt.
Deutschlandweit
1.349 €
inkl. MwSt.
Mehrfamilienhaus 400–1.000 m²
NRW
1.499 €
inkl. MwSt.
Deutschlandweit
1.599 €
inkl. MwSt.
Mehrfamilienhaus 1.000–2.000 m²
NRW
1.859 €
inkl. MwSt.
Deutschlandweit
1.959 €
inkl. MwSt.
Mehrfamilienhaus über 2.500 m²
NRW
2.149 €
inkl. MwSt.
Deutschlandweit
2.249 €
inkl. MwSt.
Expressbearbeitung
Garantierte Fertigstellung innerhalb von 3 Werktagen nach erfolgter Objektbesichtigung und vollständigem Vorliegen der erforderlichen Angaben und Unterlagen. Bei einer von uns zu vertretenden Überschreitung erstatten wir den Expresszuschlag.
NRW
+299 €
Deutschlandweit
+299 €
Innen- & AußenbesichtigungObjektspezifische sachverständige BeurteilungDigitales GutachtenFachliche Stellungnahme bei Rückfragen des FinanzamtsGeld-zurück-Garantie*
* Es gelten die Voraussetzungen und Bedingungen unserer Geld-zurück-Garantie.
Portfolio & Mehrfachbeauftragungen
Bei gemeinsamer Beauftragung mehrerer Objekte gelten Portfolio-Konditionen.
ab 5 Gutachten
15 % Rabatt
ab 10 Gutachten
20 % Rabatt
ab 20 Gutachten
25 % Rabatt
ab 40 Gutachten
30 % Rabatt
ab 60 Gutachten
Individuelles Angebot
Die Portfolio-Konditionen beziehen sich auf die jeweils gültigen Gutachtenpreise. Voraussetzung ist die gemeinsame Beauftragung der Objekte. Die Konditionen sind nicht mit anderen Aktionen oder Rabatten kombinierbar. Für größere Immobilienportfolios erstellen wir gerne ein individuelles Angebot.
Auch bei Portfolio-Konditionen inklusive persönlicher Innen- und Außenbesichtigung.
Portfolio anfragen →Sicherheit
Wir stehen hinter der Qualität unserer Gutachten. Sollte die von uns sachverständig ermittelte kürzere tatsächliche Nutzungsdauer nach Durchführung des vereinbarten Prüf- und Stellungnahmeverfahrens vom Finanzamt endgültig nicht berücksichtigt werden, erstatten wir unter den Bedingungen unserer Geld-zurück-Garantie das Honorar für das Restnutzungsdauergutachten.
Voraussetzungen der Geld-zurück-Garantie ansehen →Gutachtenkosten steuerlich absetzbar: Die Kosten für das Restnutzungsdauer-Gutachten können als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung steuerlich geltend gemacht werden – und reduzieren damit Ihre Steuerlast zusätzlich.
Nur vor Ort lassen sich Gebäudezustand, Modernisierungsgrad und Ausführungsqualität sachverständig beurteilen. Das erhöht die Nachvollziehbarkeit des Gutachtens und schafft zusätzliche Sicherheit bei Rückfragen des Finanzamts.
Noch nicht überzeugt? Starten Sie jetzt die Erstanalyse und lassen Sie sich Ihr Steueroptimierungspotenzial aufzeigen.
Das Team

Gründer & Geschäftsführer
Diplom-Volkswirt · Diplom-Sachverständiger (DIA) · DIN EN ISO/IEC 17024 zertifizierter Immobiliengutachter
Langjährige Immobilien- und Bewertungserfahrung trifft auf einen modernen, digitalen Gutachtenprozess – objektspezifisch, nachvollziehbar und persönlich vor Ort.
Wissen & Ratgeber
53 Fachbeiträge in 10 Themenbereichen – finden Sie die Antworten, die für Ihre Immobilie relevant sind.
Themenbereiche
Alle Fragen und ausführlichen Antworten finden Sie im Ratgeber.
Zum Ratgeber →